Avrupa'da elektrikli kamyonların yaygınlaşması, yalnızca şarj istasyonu sayısını artırmakla çözülemeyecek kadar geniş bir altyapı planlaması gerektiriyor. Yeni bir araştırma, orta düzey elektrikliye geçiş senaryosunda yıllık şarj enerjisi talebinin 2035'te yaklaşık 100 TWh'ye ulaşacağını hesaplıyor. Aynı model, bu değerin 2045'te yaklaşık 200 TWh'ye çıkabileceğini öngörüyor. Bu rakamlar gerçekleşmiş tüketim verileri değil; kamyon filolarının dönüşüm hızına ve seçilen senaryoya bağlı tahminler.
- 2035'te yıllık şarj talebi 100 TWh, 2045'te 200 TWh seviyesine ulaşabilir.
- Depo şarjı, çoğu ülkede toplam ihtiyacın yüzde 70-80'inden fazlasını karşılayabilir.
- En yoğun yüzde 10'luk bölge, toplam şarj enerjisinin yüzde 67-90'ını çekebilir.
Hangi ülkeler ve bölgeler öne çıkıyor?
Çalışma, Avrupa Birliği'nin 27 üyesine ek olarak Birleşik Krallık, Norveç ve İsviçre'yi kapsıyor. Araştırmacılar bölgesel taşımacılığı, uzun yol seferlerini, kamyonların şarj davranışını ve farklı elektrikliye geçiş hızlarını VESUVIO adlı modelde birleştirmiş. Böylece ihtiyaç duyulan toplam elektriğin yanı sıra talebin hangi bölgelerde ve günün hangi saatlerinde yoğunlaşabileceğini de hesaplamışlar. Almanya, Fransa, Birleşik Krallık, İspanya ve İtalya, toplam tüketimde öne çıkması beklenen büyük pazarlar arasında yer alıyor.
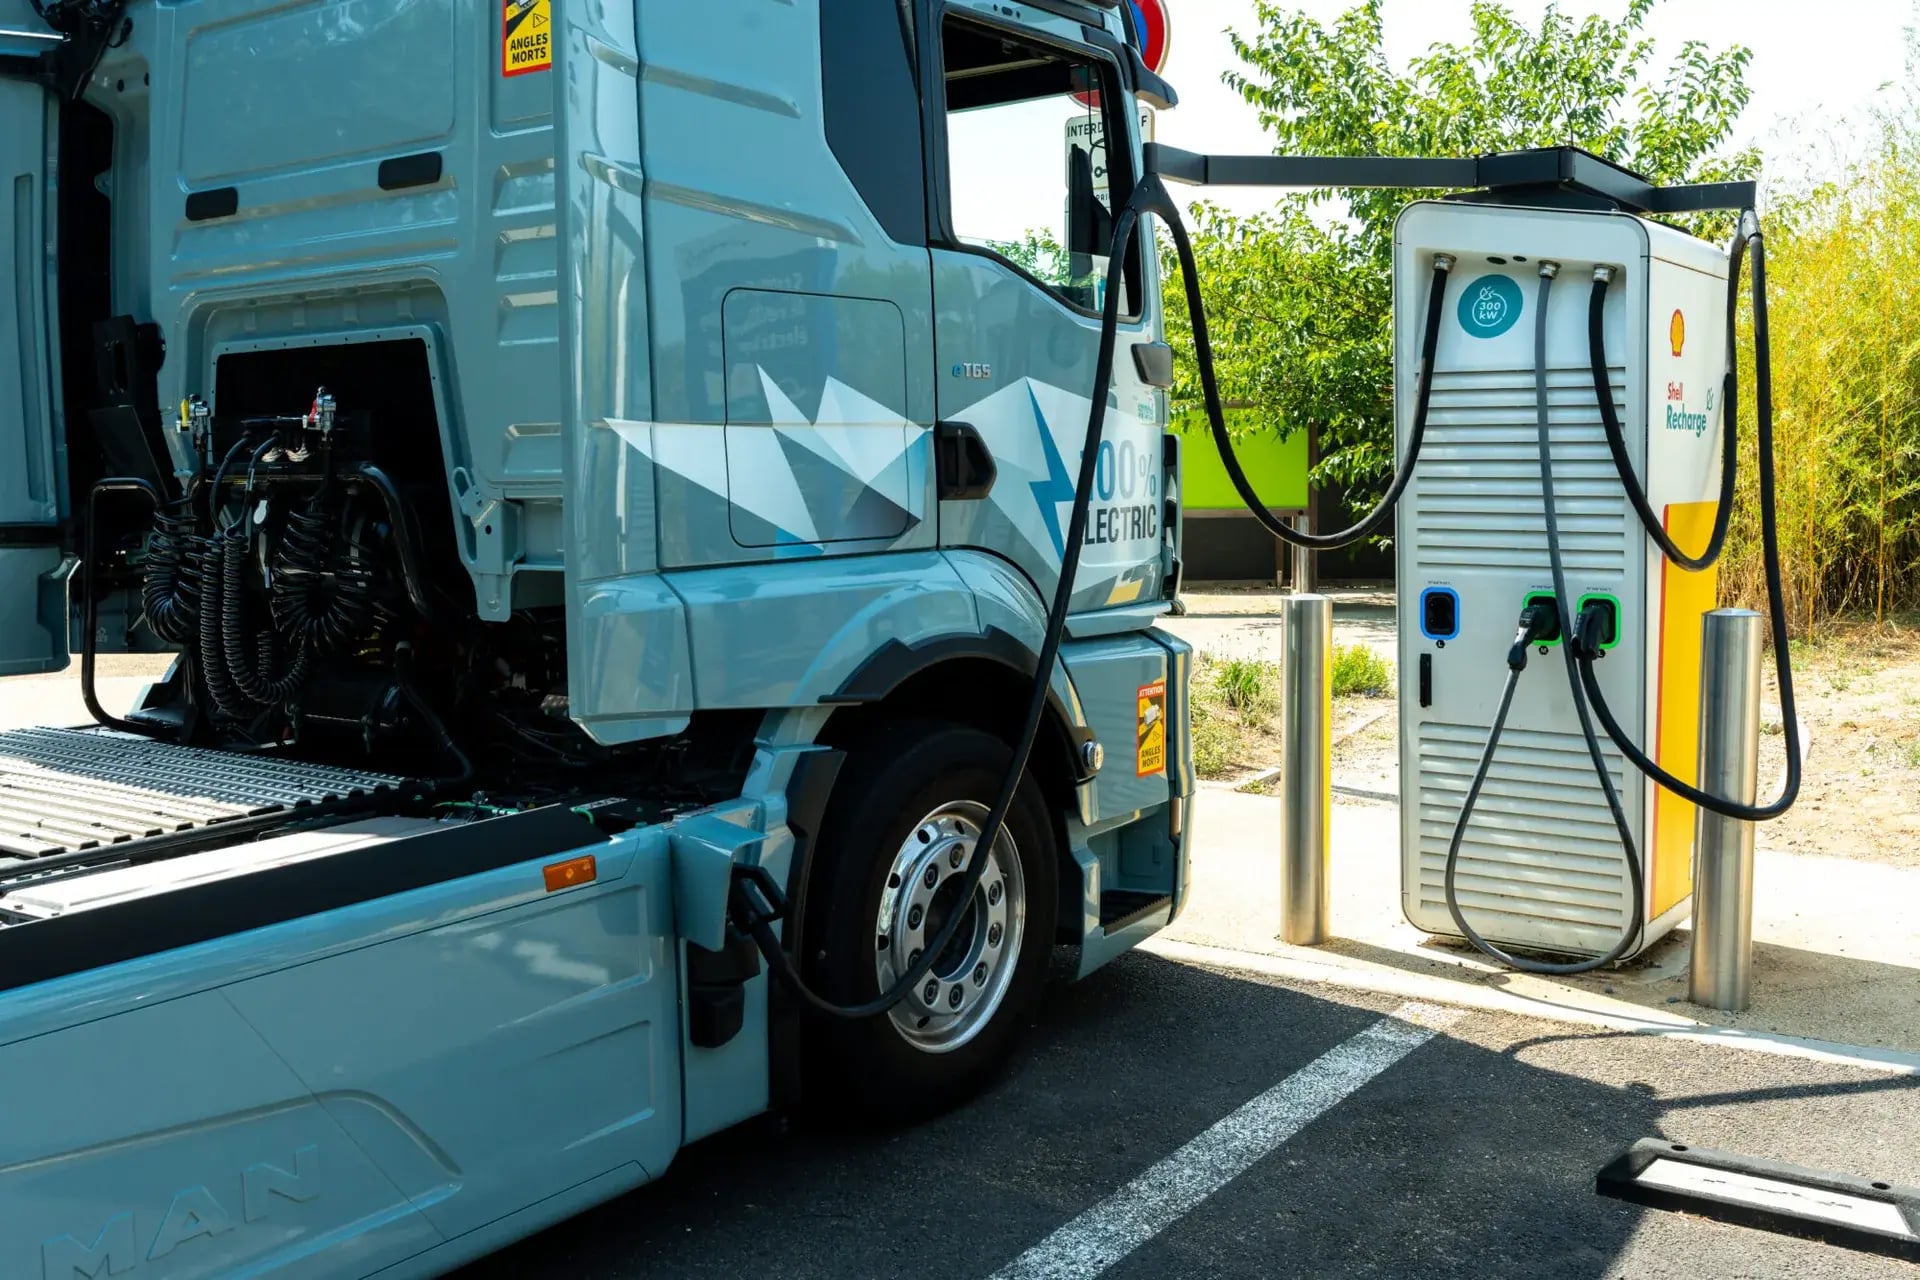
Öne çıkan bulgu, enerjinin büyük kısmının yol üzerindeki halka açık istasyonlardan gelmeyecek olması. Rapora göre depolardaki şarj, ülkelerin çoğunda toplam ihtiyacın yüzde 70 ile 80'inden fazlasını karşılayabilir. Kamyonların sefer sonrasında aynı tesise dönmesi, gece boyunca daha planlı şarja olanak veriyor. Bununla birlikte transit taşımacılığın yoğun olduğu küçük ülkelerde yol üstü şarjın payı yüzde 30 ile 50'yi aşabiliyor; dolayısıyla yalnızca depo yatırımı bütün güzergâhları karşılamıyor.
Talep coğrafyası neden eşit dağılmıyor?
Talep haritası da eşit bir dağılım göstermiyor. Model, yaklaşık 250 kilometrekarelik altıgen alanlar kullanıyor ve en yoğun yüzde 10'luk alanın toplam şarj enerjisinin yüzde 67 ile 90'ını çekebileceğini hesaplıyor. Başka bir deyişle, bazı lojistik merkezleri ve ana yük koridorları şebeke bağlantısı açısından çok daha yüksek kapasite isteyecek. Ülke genelinde aynı güçte istasyonlar kurmak yerine trafiğin ve filoların gerçek güzergâhlarına bakmak daha anlamlı görünüyor.
Şarj saatleri elektrik şebekesi için ne anlama geliyor?
Depo şarjı ağırlıklı bölgelerde elektrik talebi akşam ve gece saatlerine kayıyor. Yol üstünde kısa mola sırasında yapılan şarjın tepe noktaları ise daha çok öğle saatlerinde oluşuyor. Batarya kapasitesi büyüdüğünde ara şarj ihtiyacı azalabiliyor, fakat bu sonuç filonun rota ve işletme düzenine göre değişiyor. Şebeke işletmecileri için yalnızca yıllık toplamı bilmek bu yüzden yeterli değil; saatlik yükün hangi bağlantı noktasına bineceği de önemli.
Türkiye için ne anlama geliyor?
Araştırma doğrudan Türkiye'yi kapsamasa da, Avrupa'nın ana yük koridorlarına bağlanan Türk lojistik firmaları için dolaylı sonuçlar doğuruyor. Özellikle Almanya, Fransa ve İtalya güzergâhlarında faaliyet gösteren taşıyıcıların, depo ve aktarma merkezlerinde yüksek kapasiteli şarj altyapısına yatırım yapması gerekebilir. Türkiye'de elektrikli ağır vasıta şarj ağı henüz emekleme aşamasında; bu nedenle uluslararası taşımacılık yapan filolar için maliyet ve planlama belirsizliği sürüyor.
Şebeke yatırımları nasıl planlanmalı?
Modelin ortaya koyduğu tablo, şebeke yatırımlarının ülke çapında homojen değil, lojistik yoğunluğa göre önceliklendirilmesi gerektiğini gösteriyor. Depo şarjının baskın olacağı ülkelerde dağıtım şebekesinin gece yükünü kaldırabilecek şekilde güçlendirilmesi öne çıkarken, transit ülkelerde yol üstü hızlı şarj kapasitesi kritik hale geliyor. Araştırmacılar, yalnızca istasyon sayısına odaklanan politikaların yetersiz kalacağını, saatlik talep eğrilerinin ve bölgesel yoğunlaşmanın da planlamaya dahil edilmesi gerektiğini vurguluyor.